建筑材料行业深度报告 保障性租赁住房专题研究——住房租赁新格局下的建材需求与机遇
一、引言
随着我国城镇化进程进入中后期,大城市住房供需矛盾日益突出,新市民、青年人等群体的住房困难问题成为政策关注焦点。2021年以来,国家层面密集出台保障性租赁住房(以下简称“保租房”)支持政策,明确在“十四五”期间筹集建设保租房870万套(间),重点解决人口净流入大城市中低收入群体的阶段性住房需求。住房租赁市场由此迎来历史性发展机遇,而作为上游产业链的建筑材料行业,也将受益于保租房建设带来的增量需求。本报告从政策、规模、结构及建材细分领域等维度,深度剖析保租房建设对建筑材料行业的影响。
二、保障性租赁住房政策背景与建设规模
- 政策演进
- 2021年6月,国务院办公厅印发《关于加快发展保障性租赁住房的意见》,首次明确国家层面保租房基础制度。
- 2021年12月,中央经济工作会议强调“推进保障性住房建设”。
- 2022年《政府工作报告》提出“加快发展长租房市场,推进保障性住房建设”。
- 2023-2025年,多个省市将保租房纳入年度民生实事,并配套土地、财税、金融等支持政策。
- 建设目标与落地情况
“十四五”期间,全国计划筹集保租房870万套(间)。据住建部数据,2021-2023年已累计筹集约508万套(间),完成“十四五”目标的58.4%。2024-2025年仍需年均筹集约181万套(间),建设节奏保持高位。分城市看,一线及强二线城市为供应主力,如上海、北京、广州、深圳、成都、武汉等均规划超过20万套(间)。
三、保障性租赁住房的建筑特征与建材需求特点
- 建筑形态与标准
保租房以建筑面积不超过70平方米的小户型为主,强调功能齐全、紧凑实用。建筑形态包括:
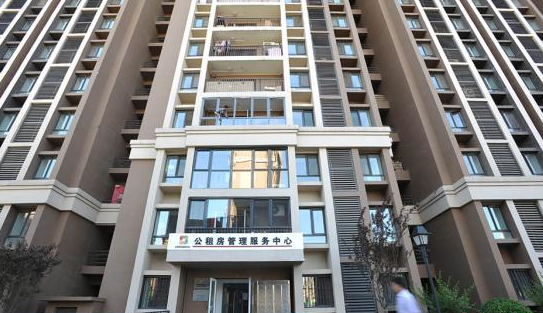
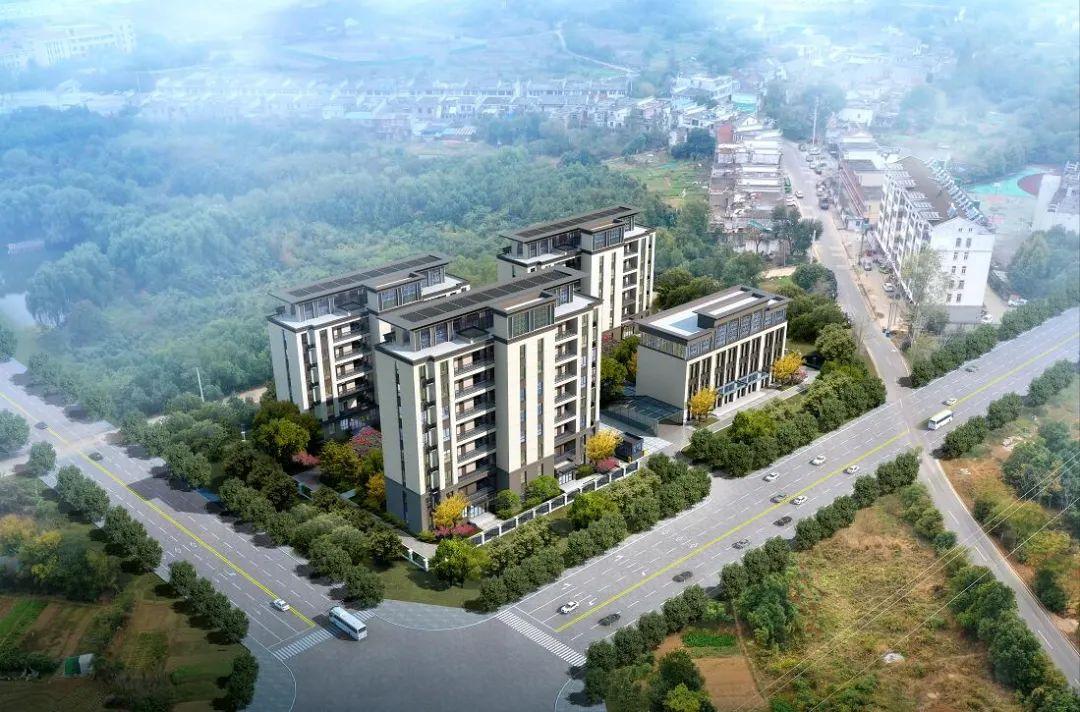
- 新建独立地块项目(多为高层或小高层住宅)
- 产业园区配套宿舍型租赁住房(多层或小高层)
- 存量房屋改造(商改租、工改租等)
- 建材需求特征
相比商品住宅,保租房具有以下建材需求特点:
- 标准化设计:户型统一,利于建材部品标准化、规模化采购。
- 成本敏感:政府主导或国企平台建设,对建材性价比要求高,倾向选择质量稳定、价格适中的品牌。
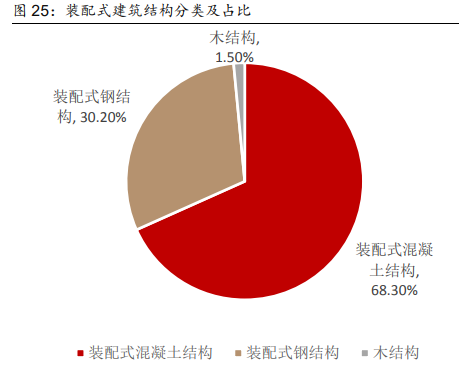
- 工期紧凑:多为装配式建筑或快速建造方式,对预制构件、干法施工材料需求大。
- 后续运维密集:租赁住房高频周转使用,对耐久性、易维护性材料(如防水、涂料、管材)要求更高。
四、保租房建设拉动的主要建材品类分析
- 结构建材:水泥、混凝土及预制构件
保租房新建项目将直接拉动水泥和商品混凝土需求。以每平方米混凝土用量约0.3立方米、水泥用量约0.2吨估算,若2024-2025年年均新开工保租房约1.2亿平方米(按套均50平方米折算),则年新增水泥需求约2400万吨,混凝土约3600万立方米。装配式建筑的推广将进一步增加预制混凝土构件(PC构件)的需求。
- 墙体与保温材料:石膏板、轻质隔墙、保温板
小户型保租房内部隔墙多采用轻钢龙骨石膏板或轻质条板,以减少荷载、加快施工。建筑节能标准提升带动外墙保温材料(如岩棉板、挤塑聚苯板)需求。预计年均新增石膏板需求量约3000万平方米。
- 门窗与幕墙:节能门窗、玻璃
保租房外窗传热系数要求严格,推动断桥铝合金门窗、Low-E中空玻璃应用。按照窗墙比0.3、每平方米建筑面积窗面积约0.25平方米计算,年新增节能门窗需求量约3000万平方米。
- 防水与管材:防水卷材、涂料、塑料管道
租赁住房卫生间、厨房等高频用水区域对防水材料要求较高。给排水管道、电线套管等塑料管材需求稳定。按每平方米防水材料用量约1.5平方米估算,年新增防水材料需求约1.8亿平方米。
- 装饰装修材料:涂料、瓷砖、地板、卫浴
保租房通常采用简装或精装交付,对内外墙涂料、地砖、木地板、卫浴洁具等需求量大。以每套40平方米地面、2.5平方米卫浴面积计算,年新增瓷砖需求约1亿平方米、涂料需求约30万吨、卫浴系列约180万套。
- 智能与绿色建材:智能门锁、节能灯具、光伏一体化
多地保租房项目要求配置智能门锁、智能水电表等,推动智能家居硬件需求。部分项目试点光伏屋顶、太阳能热水系统,带动光伏组件、太阳能集热器等绿色建材应用。
五、对建材行业的影响与投资机遇
- 需求增量测算
综合上述分析,按“十四五”剩余保租房建设规模测算,预计2024-2025年保租房建设每年可拉动水泥需求约2400万吨、石膏板约3000万平方米、节能门窗约3000万平方米、防水材料约1.8亿平方米、涂料约30万吨、瓷砖约1亿平方米、卫浴约180万套元,对应建材市场增量规模约1200-1500亿元。若考虑存量改造项目,实际拉动可能更大。
- 细分行业受益排序
- 直接受益且弹性较大:防水材料、涂料、管材、石膏板(标准化程度高,To B渠道为主)
- 稳健受益:水泥、混凝土、预制构件(区域性强,龙头集中受益)
- 结构性受益:节能门窗、智能家居(政策鼓励,渗透率提升)
- 竞争格局变化
保租房项目多采用集采、战略合作模式,利好具有品牌、产能、服务优势的头部建材企业。中小型企业可能因无法进入集采名录而失去部分市场。央企、国企背景的建材供应商在项目获取上更具优势。
六、风险提示
- 政策落地不及预期:若地方财政压力加大,保租房筹集进度可能放缓。
- 原材料价格波动:能源、化工原料价格上涨可能挤压建材企业利润。
- 竞争加剧:建材行业产能过剩,保租房增量市场可能引发价格战。
- 回款风险:保租房项目甲方多为地方国企或城投平台,账期较长,影响建材企业现金流。
七、结论与建议
保障性租赁住房建设是“十四五”期间确定性较强的增量市场,为建筑材料行业带来结构性机遇。建议关注以下方向:
- 重点布局To B渠道、与地方国企深度合作的建材龙头企业;
- 优先选择标准化程度高、集采趋势明显的品类,如防水、涂料、石膏板、管道;
- 关注装配式建筑、绿色建材、智能家居等政策鼓励领域;
- 警惕回款风险,优选现金流健康、应收账款管理良好的企业。
随着保租房逐步入市,住房租赁市场将形成“建设-运营-更新改造”的良性循环,建筑材料行业亦将在这一长期进程中持续受益。
如若转载,请注明出处:http://www.zaizibai.com/product/22.html
更新时间:2026-10-26 16:27:15