住房租赁企业向个人出租住房增值税减按1.5%征收政策解读
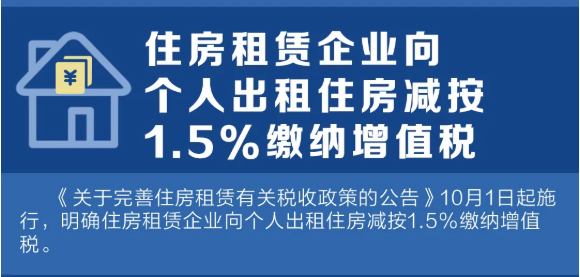
10月1日起,住房租赁企业向个人出租住房减按1.5%缴纳增值税!这一政策的出台,旨在进一步支持住房租赁市场发展,减轻住房租赁企业税收负担,促进住房租赁行业健康有序发展。本文将对这一政策进行详细解读。
一、政策背景
随着我国城市化进程的加快和流动人口规模的扩大,住房租赁需求持续增长。为加快培育和发展住房租赁市场,国家出台了一系列政策措施。其中,税收优惠政策是重要的一环。此次将住房租赁企业向个人出租住房的增值税征收率由5%减按1.5%征收,是继此前对个人出租住房减按1.5%征收增值税后的又一重要举措,体现了国家对住房租赁行业的大力支持。
二、政策内容
根据财政部、税务总局、住房城乡建设部联合发布的公告,自2021年10月1日起,住房租赁企业向个人出租住房,按照以下规定缴纳增值税:
- 住房租赁企业中的增值税一般纳税人向个人出租住房取得的全部出租收入,可以选择适用简易计税方法,按照5%的征收率减按1.5%计算缴纳增值税,或适用一般计税方法计算缴纳增值税。
- 住房租赁企业中的增值税小规模纳税人向个人出租住房,按照5%的征收率减按1.5%计算缴纳增值税。
- 住房租赁企业向个人出租住房适用上述简易计税方法并进行预缴的,减按1.5%预征率预缴增值税。
三、政策影响
- 降低企业税负:增值税征收率由5%降至1.5%,直接减少了住房租赁企业的税收成本,增加了企业的利润空间,有助于提高企业积极性,扩大住房租赁供给。
- 促进市场发展:税收优惠将吸引更多企业进入住房租赁市场,增加租赁房源供给,缓解供需矛盾,稳定租金水平,促进住房租赁市场健康发展。
- 惠及租户:随着企业税负的降低,部分企业可能会将优惠让利于租户,从而降低租金,减轻租户负担。
- 规范市场秩序:政策鼓励住房租赁企业规范化经营,有助于挤压不良中介和违规租赁的生存空间,保护租赁双方合法权益。
四、注意事项
- 适用主体:政策适用于住房租赁企业,即按规定向住房城乡建设部门进行开业报告或者备案的从事住房租赁经营业务的企业。
- 适用对象:向个人出租住房,不包括向企事业单位出租住房。
- 计税方法:一般纳税人可选择简易计税或一般计税,小规模纳税人适用简易计税。
- 预缴规定:采取预收款方式的,在预缴增值税时即可享受减按1.5%的预征率。
五、
住房租赁企业向个人出租住房减按1.5%缴纳增值税政策的实施,是国家支持住房租赁市场发展的又一实质性举措。它将有效降低住房租赁企业的运营成本,激发市场活力,推动租购并举的住房制度建设。对于住房租赁企业而言,应充分了解并运用这一政策,合规经营,为租户提供更优质的租赁服务,共同促进住房租赁市场的繁荣稳定。
如若转载,请注明出处:http://www.zaizibai.com/product/24.html
更新时间:2026-10-26 04:47:41